Steuerfreie Sportwettgewinne in der Schweiz: Was der Freibetrag wirklich abdeckt
 Available in US
Stand: 9. November 2026. Die Bewilligungsangaben wurden gegen die Publikationen der Gespa und der ESTV abgeglichen.
Die Frage, ob ein Gewinn aus einer Sportwette in der Schweiz steuerfrei bleibt, hat eine kurze Antwort und eine lange. Kurz: ja, bis zu einer Grenze, die so hoch liegt, dass sie für normale Wettende praktisch nie erreicht wird. Lang: diese Grenze ist bei der direkten Bundessteuer eine andere als bei den Staats- und Gemeindesteuern, sie steigt jedes Jahr ein wenig, sie hängt an einer Bewilligung, und der Staat kennt sehr wohl eine Steuer auf Spielgewinne — er holt sie nur erst oberhalb dieser Grenze und nur von einem Teil des Gewinns.
Die eigentliche Kostenseite beginnt an einer anderen Stelle, an die kaum jemand denkt: an der Zahl der Anbieter. In der Schweiz gibt es genau zwei Veranstalter von Sportwetten, und die verteilen das Land unter sich auf. Wer im falschen Kanton wohnt, kann bei einem von beiden kein Konto eröffnen. Das ist keine Steuerfrage, aber es ist die Frage, die über alles andere entscheidet — wer bei einem ausländischen Anbieter wettet, verliert jede Schweizer Steuerfreiheit und jeden Schweizer Schutz gleichzeitig. Dafür zahlt er keinen Franken mehr. Das ist der Handel, den dieser Text auseinandernimmt.
Die zehn Anbieter im Vergleich: Wer in der Schweiz überhaupt eine Bewilligung hat
Wer die Steuerfolge eines Gewinns beurteilen will, muss zuerst wissen, bei wem der Wettschein überhaupt liegt. Nur zwei Veranstalter dürfen in der Schweiz Sportwetten anbieten: Swisslos mit dem Produkt Sporttip und die Loterie Romande mit Jouez Sport. Jeder bedient sein eigenes Gebiet, und ein Online-Konto ist nur für Personen offen, die dort wohnhaft sind.
| Anbieter | Schweizer Bewilligung | Veranstalterin oder gemeldete Bewilligung |
|---|---|---|
| Swisslos (Sporttip) | Veranstalter- und Spielbewilligung nach BGS, Aufsicht Gespa | SWISSLOS Interkantonale Landeslotterie Genossenschaft, Basel |
| Loterie Romande (Jouez Sport) | Veranstalter- und Spielbewilligung nach BGS, Aufsicht Gespa | Loterie Romande, Société de la Loterie de la Suisse Romande |
| Sportaza | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| DirectionBet | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| Roobet | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| BC Game | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| BetFury | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| Cloudbet | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| IviBet | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
| Fezbet | Keine Schweizer Bewilligung | Gemeldete Bewilligung: keine, ohne Wirkung in der Schweiz |
Zwei Zeilen dieser Tabelle bedeuten einen Steuervorteil, acht bedeuten einen Steuernachteil, und die acht sehen einander zum Verwechseln ähnlich. Genau das ist der Punkt. Ein ausländischer Anbieter ohne Schweizer Bewilligung kann beim besten Willen kein Schweizer Veranstalter sein — nach Artikel 4 des Geldspielgesetzes gilt eine Bewilligung nur in der Schweiz, und keine ausländische Aufsicht, sei sie in Curaçao, Malta oder Deutschland angesiedelt, entfaltet hier eine Wirkung. Was bei einem solchen Anbieter gewonnen wird, fällt aus dem Schweizer Regime heraus: keine Verrechnungssteuer, weil die an Schweizer Grossspiele anknüpft, dafür nach der Steuerpraxis des Kantons Thurgau die volle Einkommenssteuerpflicht unabhängig vom Betrag. Ein Gewinn von CHF 300 im Sporttip ist steuerfrei. Derselbe Gewinn bei einem Anbieter ohne Bewilligung ist steuerbares Einkommen. Er ist also nicht gratis, nur weil er klein ist.
Wer die Spalte der gemeldeten Bewilligung liest, findet dort achtmal dieselbe Feststellung. Das ist kein Rechercheversehen, sondern die Sachlage: diese Anbieter treten im Schweizer Markt ohne eine Bewilligung auf, die hier etwas wert wäre. Die Gespa führt keine Liste weiterer bewilligter Buchmacher, weil es keine gibt. Sie führt eine andere Liste — die Sperrliste mit ausländischen Domains, die Schweizer Telekom-Anbieter per DNS blockieren. Ende 2025 standen 671 Domains darauf. Blockierte Adressen werden innerhalb von Stunden ersetzt, die Aufsicht hat dafür einen Namen: Domain-Hopping. Ein Anbieter taucht auf der Liste auf und ist am nächsten Tag unter einer anderen Adresse erreichbar.
Für die Kosten des Lesers heisst das: acht der zehn Zeilen führen zu einem Angebot, das steuerlich teurer, rechtlich schutzlos und technisch unbeständig ist. Die folgende Rangliste nimmt beide Gruppen ernst und bewertet sie nach denselben Kriterien. Sie führt die beiden Schweizer Veranstalter zuerst, danach die ausländischen Marken, jede ausdrücklich ohne Schweizer Bewilligung.
Grundlagen: Wie die Schweizer Steuer auf Wettgewinne tatsächlich funktioniert
Der Steuerfreibetrag ist die Zahl, an der sich alles entscheidet. Bei der direkten Bundessteuer und bei der Verrechnungssteuer auf Gewinne aus Grossspielen betrug er CHF 1’000’000 in den Jahren 2019 bis 2022, stieg auf CHF 1’038’300 für 2023, auf CHF 1’056’600 für 2024, auf CHF 1’070’400 für 2025 und liegt bei CHF 1’071’000 für Gewinne ab dem 1. Januar 2026. Ein Freibetrag ist kein Rabatt und keine Pauschale, sondern ein Schwellenwert: darunter wird nichts fiskalisch, darüber wird der übersteigende Teil steuerbar.
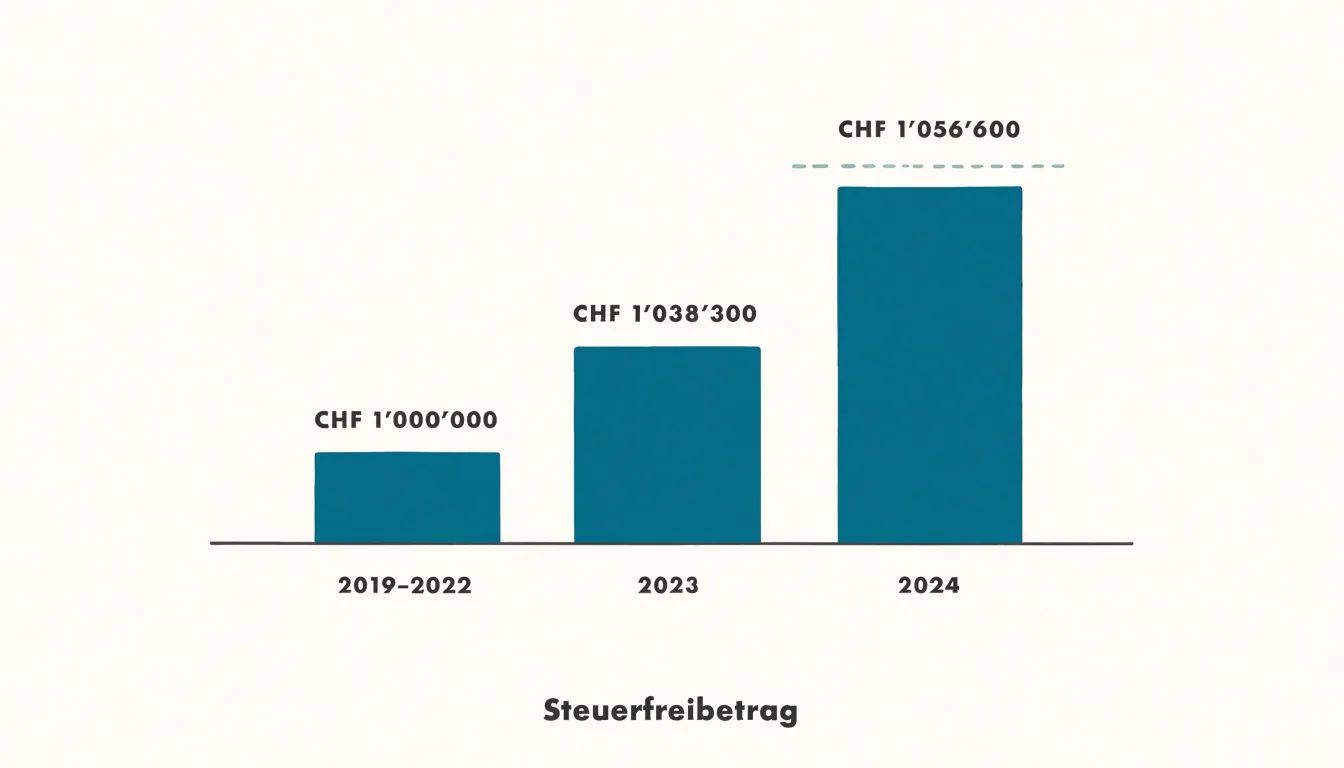
Diese jährliche Anpassung ist kein Entgegenkommen des Gesetzgebers, sondern Mechanik. Der Ausgleich der kalten Progression beim Freibetrag erfolgt jährlich nach dem Stand des Landesindexes der Konsumentenpreise am 30. Juni vor Beginn der Steuerperiode, gestützt auf die Verordnung über die kalte Progression. Die Zahl steigt also, weil das Leben teurer wird, und sie steigt langsam. Der Blick auf die Reihe zeigt das Tempo: rund 8’300 Franken Zuwachs zwischen 2023 und 2024, dann gut 13’800 bis 2025, dann 600 Franken bis 2026. Wer auf den Freibetrag als Einkommensquelle spekuliert, spekuliert auf ein sehr langsames Wachstum.
Wichtig ist die Bezugsgrösse. Der Freibetrag gilt je einzelnem Gewinn, nicht je Jahr und nicht je Person. Zwei Gewinne von je CHF 900’000 bleiben zusammen unter der Schwelle, obwohl sich die Beträge addieren, denn jeder einzelne liegt darunter. Die Zahl schützt also nicht das Jahreseinkommen, sie schützt den einzelnen Treffer.
Nur der Teil eines einzelnen Gewinns über dem Freibetrag ist steuerbar. Ein Gewinn von CHF 1’200’000 lässt bei einem Freibetrag von CHF 1’000’000 also CHF 200’000 steuerbar — nicht 1,2 Millionen. Das ist der häufigste Denkfehler bei diesem Thema, und er kostet nichts, wenn man ihn vorher kennt: die Steuer greift nicht auf den ganzen Gewinn durch, sondern nur auf den Zipfel, der über die Grenze ragt. Bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 sind CHF 50’000 steuerpflichtig.
Was auf einen Gewinn aus einer einzelnen Wette wirklich entfällt
Nehmen wir eine einzelne Wette von CHF 100 zu einer Quote von 2.00 — als Rechenbeispiel, nicht als Preis, den irgendein Anbieter gerade stellt. Der Gewinn, der bei einem Treffer entsteht, beträgt CHF 100, denn der Reingewinn ist der Einsatz multipliziert mit der Quote minus eins. Die Rückzahlung insgesamt läge bei CHF 200.
Steuerlich passiert mit diesen CHF 100 Gewinn nichts. Die Schwelle für einen einzelnen Gewinn liegt 2026 bei CHF 1’071’000, und CHF 100 liegen zehn- und aberhundertfach darunter. Es fällt keine Einkommenssteuer an und keine Verrechnungssteuer. Dasselbe gilt für Kette um Kette solcher Wetten, solange kein einzelner Gewinn die Schwelle reisst — der Freibetrag schaut auf den Treffer, nicht auf die Summe des Jahres.
Die Aussage hat einen Bedingungssatz, und der gehört dazu: sie gilt für einen Gewinn aus einem bewilligten Schweizer Grossspiel. Bei einem Veranstalter ohne Schweizer Bewilligung kehrt sich die Rechnung um. Dort bleiben die CHF 100 Gewinn in voller Höhe steuerbares Einkommen, unabhängig davon, wie klein sie sind, und die Differenz zur Schweizer Wette beträgt in diesem Beispiel die volle Steuerlast auf CHF 100. Der Steuervorteil der Schweizer Anbieter liegt also nicht darin, dass grosse Gewinne begünstigt werden — er liegt darin, dass kleine es auch sind. Ein ausländisches Angebot kann mit besseren Quoten locken; es kann die kantonale Einkommenssteuer auf jeden gewonnenen Franken nicht wegzaubern.
Wer den eigenen Fall beurteilen will, kommt an einer Stelle nicht weiter: der Freibetrag ist bei den Staats- und Gemeindesteuern kantonal verschieden. Die Übersicht der ESTV für die Steuerperiode 2024 weist unter anderem CHF 1’030’000, CHF 1’033’000, CHF 1’037’000, CHF 1’054’600, CHF 1’056’600 und 1 Mio. aus, die für 2023 CHF 1’038’300 und 1 Mio. Der Kanton Thurgau nennt für die Staats- und Gemeindesteuern CHF 1’000’000, bei der direkten Bundessteuer 2026 CHF 1’071’000. Eine allgemeine Aussage über «den Schweizer Freibetrag» gibt es deshalb nicht, und wer sie sucht, sucht etwas, das nicht existiert. Die Auskunft gibt die kantonale Steuerverwaltung, und zwar die eigene.
Die 35 %, die erst über der Grenze beginnen
Oberhalb des Freibetrags zieht der Veranstalter bei der Auszahlung die Verrechnungssteuer von 35 % ab und stellt für den verrechnungssteuerpflichtigen Anteil einen Verrechnungssteuerausweis aus. Diese Steuer ist keine Zusatzstrafe, sondern eine Sicherung zuhanden des Staates. Sie bleibt nicht beim Veranstalter, und sie ist auch nicht endgültig: die abgezogene Verrechnungssteuer lässt sich nicht vom steuerbaren Einkommen abziehen, sondern wird zurückgefordert, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird. Wer diesen Antrag nicht stellt, verschenkt Geld an den Bund. Das ist die eine Falle, die bei grossen Gewinnen tatsächlich zuschnappt, und sie schnappt aus Nachlässigkeit zu, nicht aus Rechtsunkenntnis.
Ein Wort zur Genauigkeit, das gern verschludert wird: die 35 % gelten für den verrechnungssteuerpflichtigen Anteil, nicht für den Bruttogewinn. Bei einem Gewinn von CHF 1’050’000 und einem Freibetrag von CHF 1’000’000 sind CHF 50’000 steuerpflichtig, und der Abzug berechnet sich auf diesen Teil.
Wann ein Wettgewinn in der Schweiz steuerfrei ist und wann nicht
Die Steuerfreiheit hängt an einer Bewilligung, nicht an einer Sportart und nicht an der Höhe des Einsatzes. Gewinne aus Grossspielen — und Sportwetten sind ein Grossspiel nach Artikel 3 des Geldspielgesetzes — unterliegen der Einkommenssteuer erst ab dem Steuerfreibetrag. Für die Steuerperiode 2024 nennt die ESTV «ab 1’056’601 Franken», gestützt auf Artikel 24 Buchstabe ibis DBG. Unterhalb dieser Grenze gibt es nichts zu deklarieren und nichts zu bezahlen. Das ist die kurze Antwort auf die Kernfrage, und sie ist für nahezu alle Wettenden die vollständige Antwort.
Der Einsatz ist in der Schweiz nicht steuerbar. Es gibt keine Wettsteuer auf den Einsatz — keine Abgabe, die der Veranstalter auf jeden platzierten Franken erhebt und weiterreicht. Die Kosten der Schweizer Sportwette stecken in der Quote, nicht in einer Steuerzeile, und das ist ein wichtiger Unterschied zu Märkten, in denen der Fiskus bei jedem Wettschein mitkassiert. Der einzige Betrag, der steuerlich an einem Gewinn hängt, ist die Verrechnungssteuer oberhalb der Schwelle.
Was Kleinspiele betrifft, zu denen lokale Sportwetten zählen: deren Gewinne sind bei der direkten Bundessteuer steuerfrei, sofern die Spiele gesetzlich zugelassen sind, nach Artikel 24 Buchstabe iter DBG. Nicht bewilligte Kleinspiele sind nach der Thurgauer Steuerpraxis dagegen vollumfänglich steuerbar. Der Wortlaut «sofern gesetzlich zugelassen» ist kleiner, als er aussieht, und trägt die gesamte Argumentation dieses Abschnitts.
Aus dem Ausland geholt, zahlt man den ganzen Preis
Gewinne aus ausländischen Geldspielen unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des Bundesgesetzes über die Verrechnungssteuer steuerbar sind. Man könnte das für einen Vorteil halten. Er ist keiner.
Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken unabhängig vom Betrag immer vollumfänglich als Einkommen steuerbar. Der Freibetrag von CHF 1’071’000, der jede Schweizer Wette schützt, existiert für ein ausländisches Angebot nicht. Es gibt keine Schwelle, unter der nichts passiert, und es gibt keine Grenze, ab der nur der übersteigende Teil zählt. Der erste gewonnene Franken ist steuerbar.
Dazu tritt, was nicht in einer Steuerzeile steht. Eine ausländische Bewilligung — Curaçao, Malta, Deutschland oder woher auch immer — hat keine Kraft in der Schweiz. Das Organisieren von Sportwetten ohne Schweizer Bewilligung ist eine Straftat, die mit bis zu drei Jahren Freiheitsstrafe oder Geldstrafe, bei gewerbsmässigem Betrieb mit bis zu fünf Jahren geahndet werden kann. Der Spielende wird nicht bestraft, aber Einsätze und Gewinne können in einem Verfahren gegen den Anbieter eingezogen werden, und es gibt weder Schutz noch Fairplay-Kontrolle. Solche Anbieter sind nicht an das schweizerische Sperrregister angeschlossen, es gibt also keinen Schweizer Rechtsweg.
Fair bleibt fair: auch die bewilligte Seite hat ihren Preis. Sie bietet nur zwei Veranstalter, eine geschlossene Liste zugelassener Sportarten und Wettarten, eine Wohnsitzanforderung und eine Identitätsprüfung. Die Wahl ist keine zwischen «sicher» und «unsicher» von Natur aus, sondern zwischen zwei Paketen mit unterschiedlichen Kosten. Wer Anonymität sucht, findet sie in der Schweiz nicht — und bezahlt sie bei einem Anbieter ohne Bewilligung später in Form der Steuer auf jeden Gewinn und der fehlenden Durchsetzbarkeit von Ansprüchen.
Spielerschutz: Was ein hoher Gewinn an den Regeln nicht ändert
Ein grosser Gewinn ist steuerlich ein Sonderfall. Für den Spielerschutz ist er keiner. Die Limiten, die Sperre und die Registrierung gelten unverändert weiter, ob die letzte Wette CHF 2 oder CHF 200 einbringt.
Die Spielsuchtabgabe von Swisslos beträgt 0.5 % des jährlich mit Lotterien und Sportwetten erzielten Bruttospielertrags, für 2025 CHF 3’863’790. Der Reingewinn aus den übrigen Spielen ohne Lose wird nach der Interkantonalen Vereinbarung zu 50 % nach ständiger Bevölkerungszahl und zu 50 % nach Spieleinsätzen auf die Vereinbarungskantone verteilt. Die Reineinnahmen aus Sportwetten müssen vollständig gemeinnützigen Zwecken dienen; die Gespa veröffentlicht dazu jährlich einen Bericht, der erste erschien 2020 für das Jahr 2019. Für 2025 verteilte Swisslos einen Reingewinn von CHF 562 Mio., davon CHF 506 Mio. an die kantonalen Fonds und CHF 56 Mio. an die Stiftung Sportförderung Schweiz für Swiss Olympic, Fussball, Eishockey und Sporthilfe; aus den Sportwetten stammten CHF 109 Mio., nach CHF 122 Mio. im Jahr 2024.
Diese Zahlen sind der eigentliche Gegenwert des Schweizer Modells, und sie sind der Grund, warum die Steuerfreiheit nicht isoliert zu betrachten ist. Ein Franken, der über die Quote verloren geht, landet zu einem Teil dort. Das macht das Angebot nicht billiger, aber es erklärt, warum der Gesetzgeber zwei Veranstaltern ein Monopol einräumt und im Gegenzug deren Spielerschutzwerkzeuge bis in die Limiten hinein regelt.
Limiten setzt man selbst, nicht der Staat
Vor der ersten Teilnahme an Sporttip müssen Spielende Verlustlimiten für 1, 7 und 30 Tage setzen, mit einer Oberlimite von CHF 9’999, für Personen unter 21 Jahren CHF 1’000. Eine Senkung gilt sofort, eine Erhöhung erst nach 72 Stunden. Zusätzlich ist eine freiwillige Einzahlungslimite für jeweils 30 Tage möglich. Der gesetzliche Rahmen verlangt, dass der Veranstalter einen oder mehrere Höchstwerte für tägliche, wöchentliche oder monatliche Einsätze oder Verluste festlegen lässt; eine Senkung wirkt sofort, eine Erhöhung nach Gesetz nach 24 Stunden, während Swisslos und Loterie Romande in ihren eigenen Bedingungen 72 Stunden anwenden.
Diese 72 Stunden sind der wirksamste Teil des ganzen Systems, und sie sind zugleich der unbeliebteste. Sie kosten nichts und verhindern die teuerste Handlung im Sportwetten: die Erhöhung der eigenen Limite im Moment nach einem Verlust. Ein fixer staatlicher Einzahlungsdeckel existiert in der Schweiz dagegen nicht, und wer ihn sucht, sucht vergeblich. Die Grenze kommt von den Spielenden selbst, und deshalb muss man sie setzen, bevor man sie braucht.
Die Spielsperre bei Swisslos lässt sich produktbezogen für 1 bis 180 Tage aufheben — nicht vor Fristablauf. Eine unbefristete Spielsperre wird in einem schweizweiten Register eingetragen und gilt auch für Casinos einschliesslich Online-Casinos sowie im Fürstentum Liechtenstein. Eine freiwillige Sperre kann erst nach drei Monaten aufgehoben werden, und es ist eine Fachstelle beteiligt. Eine selbst gewählte Pause von bis zu sechs Monaten muss angeboten werden. Wer gesperrt oder minderjährig ist, hat keinen Anspruch auf Einsätze oder Gewinne.
Der letzte Punkt verdient Nüchternheit statt Beifall: die Aufsicht hat 2025 Testkäufe an Verkaufsstellen durchgeführt und dabei in 47.5 % von 200 Fällen eine Sportwette an eine minderjährige Person verkauft. Wer den Schutz an der Verkaufsstelle für lückenlos hält, irrt. Die Werkzeuge des eigenen Kontos sind wirksamer als jede Theke, weil man sie ohne Gegenüber bedienen kann und niemand sie zurückdreht, ausser man wartet die Frist ab.
Was das Konto verlangt, bevor überhaupt gewettet wird
Wer ein Konto bei Swisslos eröffnet, braucht mindestens 18 Jahre und Wohnsitz oder gewöhnlichen Aufenthalt im Swisslos-Vertragsgebiet. Es darf keine Spielsperre bestehen, und jede Person darf sich nur einmal registrieren. Die Daten werden aus dem hochgeladenen Ausweis ausgelesen und gegen Adressdatenbanken geprüft. Sporttip wird im Gebiet der Kantone AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH sowie im Kanton Tessin und im Fürstentum Liechtenstein durchgeführt. Die Loterie Romande veranstaltet Jouez Sport für die sechs Westschweizer Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura; sie nennt als Kontaktadresse Avenue de Provence 14, 1001 Lausanne, zählt 2’350 Verkaufsstellen in der Westschweiz und 221 Mitarbeitende.
Für den Kontoinhaber folgt daraus eine unbequeme Konsequenz: diese Prüfung ist nicht verhandelbar. Ein Online-Konto braucht Wohnsitz in der Schweiz und in der Praxis im Gebiet des jeweiligen Veranstalters. Ein Grenzgänger in Genf kommt nicht an Sporttip, eine Person aus Zürich nicht an Jouez Sport. Undenkbar ist es nicht — auch die Loterie Romande gehört zu den zwei Veranstaltern, die das Gesetz zulässt —, aber es ist eine geografische Grenze, nicht eine Frage des Geschmacks.
Dazu kommt die Auszahlungsregel: Gewinne und Guthaben werden nur auf ein Zahlungskonto im Namen des Kontoinhabers ausbezahlt. Anonyme oder Krypto-Auszahlungen gibt es in der bewilligten Schweizer Sportwette nicht, und Kredite an Spielende sind nicht erlaubt. Welche Zahlungsmarken ein Veranstalter akzeptiert, ist seine eigene Sache und steht in seinen Bedingungen. Wer ein Angebot mit Auszahlung in eine anonyme Wallet sucht, sucht kein Schweizer Angebot — und verzichtet damit auf genau das Konto, an dem ein Gewinn steuerlich sauber ankommt.
Die Kosten und die Steuerfolge: Swisslos Sporttip und Loterie Romande Jouez Sport
Vor den einzelnen Anbietern steht, was beide teilen. Bei der Auszahlung von Gewinnen zieht Swisslos die Verrechnungssteuer von 35 % ab und stellt für den verrechnungssteuerpflichtigen Anteil einen Verrechnungssteuerausweis aus. Beide veranstalten ein Grossspiel im Sinne des Gesetzes, beide unterstehen der Aufsicht der Gespa, und beide dürfen nur Sportarten und Wettarten anbieten, die auf der Liste der Gespa stehen — Fassung vom 10.09.2026, gestützt auf Artikel 25 des Geldspielgesetzes und Artikel 29 der Verordnung.
Swisslos Sporttip: der Veranstalter für die Deutschschweiz und das Tessin
Swisslos hat ihren Sitz in Basel und veranstaltet Lotterien und Sportwetten gestützt auf die Interkantonale Vereinbarung über die gemeinsame Durchführung von Geldspielen vom 20. Mai 2019; die Sportwetten laufen unter dem Namen Sporttip. Die Bewilligung umfasst eine Veranstalterbewilligung und eine Spielbewilligung nach dem Geldspielgesetz, die Aufsicht liegt bei der Gespa.
Bei den Einsätzen ist Sporttip eng. Der Mindesteinsatz für Einzel- und Kombinationswetten beträgt CHF 1, der Höchsteinsatz für eine Einzel- oder Kombinationswette CHF 1’000 und für eine Systemwette CHF 10’000. Swisslos kann diese Limiten jederzeit ohne Angabe von Gründen ändern, und eine Wette über der Limite wird nicht angenommen. Das ist keine Nebensache, sondern der praktische Kontaktpunkt von Spielerschutz und Geschäftsmodell: die Obergrenze pro Wette ist für einen grossen Teil der Spielerschaft unerreichbar und für den Rest eine harte Wand.
Wer die Kosten dieser Marke berechnen will, stösst schnell an eine Grenze. Ein kombiniertes Angebot aus zwei Wettarten addiert sich zu einem Preis, den eine individuelle Wette nie erreicht — aber das gilt für jede Sportwette und ist kein Merkmal von Sporttip. Die eigentliche Bemerkung ist eine andere: von den zwei Anbietern, die dem Schweizer Wettenden steuerlich überhaupt zur Verfügung stehen, ist dies der einzige für Zürich, Basel oder Bern. Diese Zahl — zwei — ist die entscheidende Marktgrösse des ganzen Artikels, und kein Bonusprogramm und kein noch so scharf kalkulierter Quotenschlüssel ersetzt sie.
Der Cash-Out ist bei Sporttip eine Funktion des Anbieters, nicht eine gesetzlich geregelte Möglichkeit: verfügbar für Einzel-, Kombinations- und Langzeitwetten, ausschliesslich vollständig, nicht für jeden Markt garantiert. Wer die Teilauszahlung sucht, findet sie hier nicht.
Die steuerliche Bilanz dieser Marke ist einfach. Ein Gewinn aus Sporttip ist ein Gewinn aus einem bewilligten Schweizer Grossspiel. Er bleibt bis CHF 1’071’000 pro einzelnem Gewinn steuerfrei, darüber wird nur der übersteigende Teil steuerbar, und die 35 % Verrechnungssteuer auf diesen Teil holt man sich über die Steuererklärung zurück. Ein Konto gibt es nur für Personen mit Wohnsitz im Vertragsgebiet — die Deutschschweizer Kantone, das Tessin und Liechtenstein.
Fazit: Zwei Dinge sprechen für Sporttip und beide haben wenig mit Quoten zu tun. Es ist der einzige Anbieter, bei dem ein Deutschschweizer Wettender überhaupt in den Genuss des Steuerfreibetrags kommt, und es ist ein Veranstalter, dessen Reingewinn vollständig gemeinnützigen Zwecken zugeführt wird — für 2025 CHF 562 Mio., davon CHF 109 Mio. aus den Sportwetten. Der Preis dafür steht in den Bedingungen: CHF 1’000 pro Einzelwette und ein Sortiment, das auf der Gespa-Liste endet. Wer darüber hinaus denkt, muss sich eingestehen, dass schon die nächste Wette über der Limite nicht mehr angenommen wird.
Loterie Romande Jouez Sport: dieselbe Bewilligung, ein anderer Kanton
Die Loterie Romande veranstaltet Jouez Sport für die sechs Westschweizer Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura. Sie nennt als Kontaktadresse Avenue de Provence 14, 1001 Lausanne, zählt 2’350 Verkaufsstellen in der Westschweiz und 221 Mitarbeitende. Die Bewilligungsstruktur entspricht der von Swisslos: Veranstalter- und Spielbewilligung nach dem Geldspielgesetz, Aufsicht durch die Gespa.
Was in der Westschweiz an derselben Stelle steht, ist die Erreichbarkeit: 2’350 Verkaufsstellen in sechs Kantonen sind ein dichtes Netz. Für einen Sportwettenmarkt, der grossenteils online läuft, mag das nach einer Nebeninformation klingen. Es ist keine. Auch die Loterie Romande verlangt für das Online-Konto einen Wohnsitz in ihrem Gebiet, und wer in Genf oder Lausanne wohnt, findet in der eigenen Stadt eine Annahmestelle, deren Limiten von einem Menschen hinter der Theke und nicht von einem Server durchgesetzt werden — was nach dem Ergebnis der Testkäufe von 2025 nicht nur ein Vorteil ist.
Für Gewinne gilt dieselbe Mechanik: Freibetrag, darüber 35 % Verrechnungssteuer auf den übersteigenden Teil, Rückforderung über die Steuererklärung. Und auch der gemeinnützige Zweck ist keine Fussnote: die Reineinnahmen aus Sportwetten müssen vollständig gemeinnützigen Zwecken dienen. Die Westschweizer Sportförderung läuft über dieselbe Konstruktion wie in der übrigen Schweiz, nur mit anderem Adressaten.
Fazit: Der Unterschied zwischen den beiden Schweizer Veranstaltern liegt nicht im Steuerrecht, sondern in der Landkarte. Wer in einem der sechs Westschweizer Kantone wohnt, hat hier alles, was die Schweiz einem Wettenden überhaupt an steuerfreier Sportwette anbietet — und die einzige Alternative dazu ist ein Angebot ohne Schweizer Bewilligung, das den Freibetrag nicht kennt. Für den Westschweizer ist die Entscheidung deshalb keine zwischen zwei Schweizer Produkten, sondern zwischen einem und keiner Alternative.
Die Anbieter ohne Schweizer Bewilligung im selben Bewertungsraster
Die folgenden acht Marken treten im Schweizer Markt ohne Bewilligung auf. Sie sind hier, weil Schweizer Spielende ihnen begegnen, und sie werden nach denselben Kriterien beurteilt wie die beiden Veranstalter: Sitz, Aufsicht, Spielerschutz, Steuerfolge. Werbung für ein in der Schweiz nicht bewilligtes Spielangebot ist strafbar. Beschreiben und bewerten ist erlaubt und nötig; empfehlen ist es nicht.
Bei allen acht gilt ein Satz, der nicht achtmal wiederholt werden muss, sondern einmal klar: keine Schweizer Bewilligung, keine Verbindung zum Schweizer Sperrregister, kein Schweizer Rechtsweg. Ihre Domains können von der Gespa auf die Sperrliste gesetzt und per DNS blockiert werden. Dieselbe Liste nennt als Beispiele für Domain-Hopping Interwetten und Bet-at-Home und führt bet365 als gelistete Marke. Wer diese Namen liest, sollte den Mechanismus verstehen: er wählt nicht den Anbieter, er wählt die Adresse.
Sportaza: ohne Schweizer Bewilligung, ohne Freibetrag
Sportaza tritt ohne Schweizer Bewilligung auf. Eine Bewilligung nach Artikel 4 des Geldspielgesetzes müsste in der Schweiz gelten; eine ausländische Aufsicht hat hier keine Kraft. Damit fehlt die Grundlage, auf der der Steuerfreibetrag von CHF 1’071’000 überhaupt greifen kann, und ein Gewinn aus einer Wette bei Sportaza ist kein Gewinn aus einem bewilligten Schweizer Grossspiel.
Das ist der ganze Steuerpunkt — und wer ihn einmal verstanden hat, braucht ihn bei den nächsten sieben Marken nicht neu zu lernen. Die praktische Frage lautet anders: zeigt Sportaza Quoten, die diesen Nachteil aufwiegen? Das lässt sich von aussen nicht beantworten, und wer es versucht, landet bei einem Quotenvergleich, den die Seite hier nicht liefert und mit erfundenen Zahlen auch nicht liefern wird. Ein Anbieter ohne Schweizer Bewilligung mag in einzelnen Märkten einen besseren Quotenschlüssel zeigen, und jeder Prozentpunkt davon ist real. Nur deckt keiner davon die volle Steuerlast auf jeden gewonnenen Franken ab, wenn keine Schwelle schützt.
Fazit: Sportaza taucht hier in der Reihe ohne Schweizer Bewilligung auf, ohne Angaben zu eigenen Zahlungswegen oder Bonuskonditionen. Bei einem Anbieter ohne Schweizer Bewilligung gibt es keinen Schweizer Rechtsweg und keine Aufsicht, die zugunsten eines Kontoinhabers einschreitet — ein Merkmal, das keine Kondition ausgleicht.
DirectionBet: ohne Schweizer Bewilligung, ohne Schweizer Rechtsweg
DirectionBet erscheint ohne Schweizer Bewilligung. Nur Swisslos und die Loterie Romande dürfen in der Schweiz Sportwetten anbieten, und dieser Satz hat für die gesamte Gruppe dieselbe Folge: kein Schweizer Veranstalterstatus, keine Verrechnungssteuer auf einen allfälligen Gewinn — weil es keine Schweizer Steuerpflicht gibt, an die sie anknüpfen könnte — und nach der kantonalen Steuerpraxis stattdessen volle Einkommenssteuerpflicht.
Der entscheidende Kostenpunkt ist hier nicht der Steuersatz, sondern die Durchsetzbarkeit. Ein Anbieter ohne Schweizer Bewilligung kann beim besten Willen nicht garantieren, dass eine Auszahlung ankommt, und eine Schweizer Stelle hat keine Handhabe, sie durchzusetzen. Bei bewilligten Veranstaltern greifen Buchführungspflichten und Schweizer Aufsicht. Hier gibt es das Gegenteil davon.
Fazit: DirectionBet ist eine Marke ohne Schweizer Aufsicht. Für einen Spielenden, der einen Gewinn einklagen möchte, gibt es nichts einzuklagen. Wer trotzdem dort wetten will, sollte zumindest wissen, wo sein Geld steht, und das steht nicht in der Schweiz.
Roobet: ohne Schweizer Bewilligung, mit dem vollen steuerlichen Nachteil
Roobet wird ohne Schweizer Bewilligung geführt. Damit fällt die steuerliche Bilanz so aus, wie sie bei allen acht Marken dieser Gruppe ausfällt: der Freibetrag gilt nicht, der Gewinn ist vollumfänglich steuerbares Einkommen nach der Thurgauer Steuerpraxis, und der erste gewonnene Franken ist steuerbar, nicht erst der hunderttausendste.
Was bleibt, ist der Vergleich mit den beiden Schweizer Veranstaltern innerhalb desselben Bewertungsrasters. Bei diesen gilt eine geschlossene Liste zugelassener Sportarten und Wettarten, eine Wohnsitzanforderung und eine Identitätsprüfung. Wer ein grosses Sortiment an exotischen Märkten sucht, wird bei den Schweizer Veranstaltern nicht fündig. Das ist ein echter Nachteil und der einzige, den das Schweizer Modell offen zugibt. Die Gespa-Liste zeigt keine Corner- oder Kartenmärkte und keine Esport-Sektion, und Qualifikationsrunden nur, wenn sie aufgeführt sind.
Fazit: Roobet ist die Gegenposition zum Schweizer Modell — mehr Auswahl an Märkten, kein Schweizer Schutz und keine Schweizer Steuerfreiheit. Wer sein Sortiment schätzt, zahlt den Preis in Form einer Steuer auf jeden Gewinn und einer Aufsicht, die sich nicht zuständig fühlt.
BC Game: Sperrliste statt Bewilligung
BC Game tritt ohne Schweizer Bewilligung auf. Die Gespa kann solche Domains auf die Sperrliste setzen und per DNS blockieren lassen; Ende 2025 zählte diese Liste 671 Domains. Blockierte Adressen werden innerhalb von Stunden ersetzt — ein Verfahren, das die Aufsicht Domain-Hopping nennt und gegen das sie mit Nachlistungen reagiert.
Für den Wettenden folgt daraus eine Kostenkalkulation, die nichts mit Quoten zu tun hat: die Fortsetzung der Nutzung hängt an der Fähigkeit eines Anbieters, eine Sperre zu umgehen. Wer sein Geld auf einem Konto hält, dessen Erreichbarkeit von einer wechselnden Domain abhängt, hält es nicht liquide. Bei einem bewilligten Veranstalter ist diese Frage gegenstandslos, weil dessen Domain nicht blockiert wird.
Fazit: BC Game zeigt, wo der Westen den Schweizer Zugang nicht freiwillig öffnet. Ein Anbieter, dessen Adresse sich ändern muss, damit Schweizer ihn erreichen, kann keine Konstanz bieten — und Konstanz ist bei einer Auszahlung wertvoller als ein halber Prozentpunkt Quote.
BetFury: keine Schweizer Bewilligung, keine Schweizer Steuerfreiheit
BetFury gehört zur Gruppe der Marken, die in der Schweiz ohne Bewilligung auftreten. Eine Bewilligung nach dem Geldspielgesetz gilt nur in der Schweiz; ausländische Aufsichten entfalten hier keine Wirkung. Also kein Freibetrag, also volle Steuerpflicht auf jeden Gewinn, unabhängig davon, wie klein er ist.
Die bewilligten Veranstalter ziehen im Gegenzug Grenzen, die man kennen sollte, bevor man vergleicht. Der Höchsteinsatz bei Sporttip liegt bei CHF 1’000 für eine Einzel- oder Kombinationswette und bei CHF 10’000 für eine Systemwette; der Mindesteinsatz beträgt CHF 1. Wer grössere Einzelwetten platzieren will, findet in der Schweiz keine Adresse — das ist keine Geschmacksfrage, sondern eine Mauer. BetFury unterliegt dieser Mauer nicht, dafür auch keiner Schweizer Aufsicht.
Fazit: BetFury ist ein Angebot ohne Schweizer Grenzen im Sortiment und ohne Schweizer Grenzen beim Schutz. Genau das macht den Vergleich unbrauchbar, wenn man Gewinne als Einkommen betrachtet: jede Wette dort ist ein Einkommen mit voller Steuerlast, jede Wette bei einem bewilligten Veranstalter bis CHF 1’071’000 keines.
Cloudbet: ohne Schweizer Bewilligung, ohne Gegen-Wert dafür
Cloudbet erscheint ohne Schweizer Bewilligung. Die Bewilligungsfrage ist bei diesem Anbieter nicht offen: nur Swisslos und die Loterie Romande dürfen Sportwetten in der Schweiz anbieten, und was Cloudbet an Aufsicht vorweisen kann, gilt hier nicht.
Die Auszahlungsregel der bewilligten Seite ist an dieser Stelle der harte Kontrast. Gewinne und Guthaben werden nur auf ein Zahlungskonto im Namen des Kontoinhabers ausbezahlt, und anonyme oder Krypto-Auszahlungen gibt es in der bewilligten Schweizer Sportwette nicht. Wer einen Anbieter sucht, der in eine anonyme Wallet auszahlt, findet ihn nur ausserhalb der Schweiz — und die Steuerpflicht auf den Gewinn folgt dem ohne Schweizer Freibetrag.
Fazit: Cloudbet bietet, was die Schweiz nicht bietet, und verliert dabeiden einzigen Vorteil, der bei Schweizer Sportwetten wirklich gross ist. Die Gegenfrage — was das an Steuer kostet — hat nur eine Antwort.
IviBet: kein Schweizer Veranstalter, keine Verrechnungssteuer, keine Steuerfreiheit
IviBet tritt ohne Schweizer Bewilligung auf. Damit unterliegt ein Gewinn dort nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des Bundesgesetzes steuerbar sind. Das ist genau die Stelle, an der die meisten Leser denken, sie hätten einen Vorteil gefunden. Sie haben keinen: keine Verrechnungssteuer heisst hier nicht steuerfrei, sondern nur «nicht an der Quelle».
Die Steuer, die stattdessen greift, kommt aus der ordentlichen Einkommenssteuer, und sie ist nach der Thurgauer Praxis unbeschränkt. Bei einer Schweizer Wette kann ein Gewinn von CHF 50’000 steuerfrei bleiben. Bei IviBet ist derselbe Betrag ein steuerbares Einkommen, und die Differenz zwischen den beiden Fällen ist grösser als jede Vergünstigung, die ein ausländisches Angebot aufbieten kann.
Fazit: IviBet ist die Adresse, an der die berühmte Freiheit von der Verrechnungssteuer ihren ganzen Inhalt verliert. Der Vorteil ist formal — einer, der auf dem Papier steht und im Steuerformular verschwindet.
Fezbet: ohne Bewilligung, ohne Anschluss an das Sperrregister
Fezbet gehört zur Gruppe der Anbieter ohne Schweizer Bewilligung. Solche Marken sind nicht an das schweizerische Sperrregister angeschlossen. Wer sich bei einem bewilligten Veranstalter sperren lässt, sperrt sich zugleich für Casinos einschliesslich Online-Casinos und im Fürstentum Liechtenstein; diese Wirkung reicht nicht über bewilligte Angebote hinaus.
Für einen Spielenden mit einem problematischen Verhältnis zum Wetten ist das die wichtigste Zeile dieser ganzen Gruppe. Die Sperre ist das wirksamste Werkzeug, das die Schweiz kennt, weil sie unabhängig vom eigenen Willen in der Zukunft wirkt. Bei Fezbet gibt es sie nicht.
Fazit: Fezbet ist damit nur etwas für Spielende, die auf die Spielsperre als Schutzmechanismus sicher nie zurückgreifen müssen. Wer sich diese Sicherheit nicht zutraut, sollte von einem Anbieter ausserhalb des Registers die Finger lassen.
Worauf man beim Prüfen des eigenen Kontos achten sollte
Die Prüfung, ob ein Gewinn steuerfrei bleibt, hängt an drei Dingen, und alle drei lassen sich in wenigen Minuten klären.
Zuerst die Bewilligung. Der Veranstalter braucht eine Veranstalterbewilligung und eine Spielbewilligung nach dem Geldspielgesetz; Auskunft geben die Aufsicht und die eigenen Bedingungen. Wer bei einem der beiden bewilligten Veranstalter ist, hat diese Frage für sich beantwortet.
Dann der Platz des Gewinns. Der Freibetrag gilt pro einzelnem Gewinn, und ein Betrag bis CHF 1’071’000 bleibt 2026 steuerfrei. Aber die Grenze bei den Staats- und Gemeindesteuern ist kantonal verschieden — teilweise CHF 1 Mio., teilweise mehr. Wer knapp an einer Grenze liegt, sollte die eigene kantonale Steuerverwaltung fragen, denn nichts anderes hilft.
Und schliesslich der Einsatzabzug. Bei Grossspielen können Einsätze bei der direkten Bundessteuer abgezogen werden — bis zu 5 % des Gewinns, höchstens CHF 5’200 für die Steuerperiode 2023, CHF 5’300 für 2024 und höchstens CHF 5’400 für 2025, wobei die Einsätze nicht mehr als die im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne betragen dürfen. Bei den Staats- und Gemeindesteuern gilt im Kanton Thurgau pauschal 5 % je steuerbarem Gewinn, höchstens CHF 5’000, ohne Abzug effektiver Kosten. Die Abzugsfähigkeit setzt also einen steuerbaren Gewinn voraus — wer unter dem Freibetrag bleibt, hat nichts abzuziehen, und wer knapp darüber liegt, zieht wenig ab, weil der Abzug am Prozentsatz des Gewinns hängt und nicht am Einsatz.
Häufige Fragen zu Steuern auf Sportwettgewinne in der Schweiz
Sind Gewinne aus Sportwetten in der Schweiz steuerfrei?
Bis zum Steuerfreibetrag ja. Gewinne aus bewilligten Grossspielen unterliegen der Einkommenssteuer erst ab der Schwelle, die 2026 bei der direkten Bundessteuer CHF 1’071’000 je einzelnem Gewinn beträgt. Darüber wird nur der übersteigende Teil steuerbar, nicht der ganze Gewinn.
Weshalb unterscheidet sich der Steuerfreibetrag je nach Kanton?
Der Bund passt seinen Freibetrag jährlich nach dem Landesindex der Konsumentenpreise an, die Kantone setzen ihre eigenen Werte. Für die Steuerperiode 2024 weist die ESTV unter anderem CHF 1’030’000, CHF 1’037’000, CHF 1’054’600 und 1 Mio. aus. Eine einzige Schweizer Zahl gibt es daher nicht.
Was geschieht mit dem Teil eines Gewinns über dem Freibetrag?
Auf diesen Teil zieht der Veranstalter bei der Auszahlung 35 % Verrechnungssteuer ab und stellt einen Ausweis aus. Diese Steuer ist nicht endgültig: sie wird zurückgefordert, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird.
Sind Gewinne bei ausländischen Anbietern ebenfalls steuerfrei?
Nein. Solche Gewinne unterliegen nicht der Verrechnungssteuer, aber nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken unabhängig vom Betrag vollumfänglich als Einkommen steuerbar. Der Schweizer Freibetrag greift dort nicht.
Erhebt die Schweiz eine Wettsteuer auf den Einsatz?
Nein. Es gibt in der Schweiz keine Steuer auf den Einsatz selbst. Die Kosten einer Wette stecken in der Quote und in deren Marge, nicht in einer zusätzlichen Abgabe auf jeden platzierten Franken. Steuerlich relevant wird ein Gewinn erst oberhalb des Freibetrags.
Rechtslage – wettseitench.com
Inhalt erstellt vom Team «wettseitench.com»
